Seguro obligatorio de auto en España: qué exige la ley y sanciones por no tenerlo
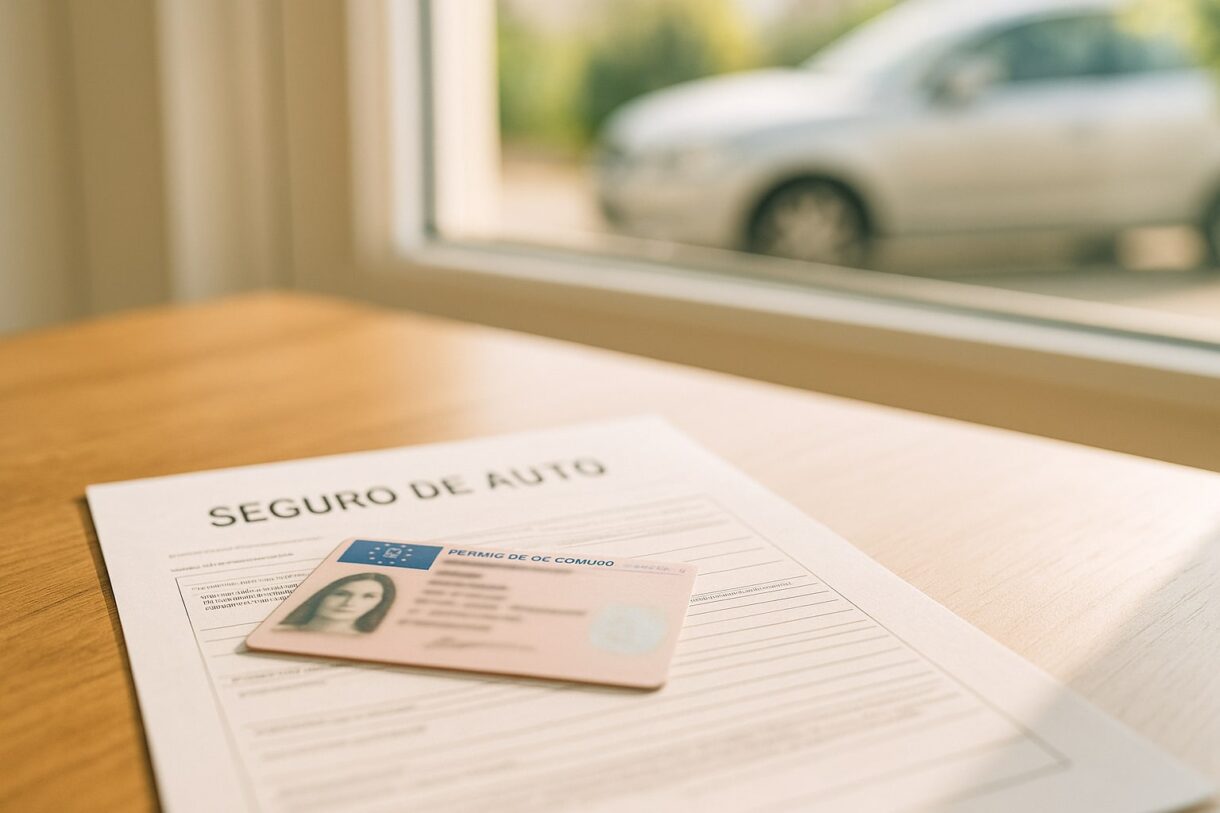
Circular con un vehículo a motor en España sin seguro no es solo arriesgado: es ilegal. La Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor obliga a todo propietario de un coche, moto, ciclomotor o incluso ciertos patinetes a contratar, como mínimo, un seguro de responsabilidad civil que cubra los daños que pueda causar a terceros. Esta guía resume qué exige exactamente la normativa, qué cubre y qué no cubre esa póliza mínima, qué sanciones te pueden imponer y cómo funcionan los dos pilares que vigilan todo el sistema: el FIVA (Fichero Informativo de Vehículos Asegurados) y el Consorcio de Compensación de Seguros.
Resumen rápido del seguro obligatorio
| Dato | Valor orientativo |
|---|---|
| Norma principal | Real Decreto Legislativo 8/2004, modificado por la Ley 5/2024 |
| Cobertura mínima exigida | Responsabilidad civil frente a terceros |
| Límite por daños personales | 85 millones € por siniestro (aprox.) |
| Límite por daños materiales | 22,5 millones € por siniestro (aprox.) |
| Multa por circular sin seguro | 601 € a 3.005 € |
| Registro oficial de pólizas | FIVA (gestionado por el Consorcio) |
| Fondo de garantía | Consorcio de Compensación de Seguros |
Qué es el seguro obligatorio de auto
El seguro obligatorio de auto —también llamado popularmente "seguro a terceros básico"— es la póliza mínima que la ley exige a cualquier vehículo a motor con estacionamiento habitual en España. Su finalidad no es proteger tu coche, sino garantizar que las víctimas de un accidente provocado por ti reciban una indemnización, aunque tú no tengas patrimonio para pagarla.
El tomador (quien firma la póliza) suele ser el propietario del vehículo, y la prima (precio del seguro) depende del riesgo que represente ese coche y ese conductor.
Qué ley regula el seguro obligatorio en España
La norma de referencia es el Real Decreto Legislativo 8/2004, de 29 de octubre, por el que se aprueba el texto refundido de la Ley sobre Responsabilidad Civil y Seguro en la Circulación de Vehículos a Motor (conocida como LRCSCVM). Se desarrolla mediante el Reglamento del Seguro Obligatorio (Real Decreto 1507/2008).
En 2024 esta norma fue reformada por la Ley 5/2024, que traspuso la Directiva europea 2021/2118 e introdujo cambios relevantes: amplió el concepto de "vehículo a motor" (incluyendo determinados vehículos de movilidad personal según su velocidad y peso), reforzó la protección de las víctimas en caso de insolvencia de la aseguradora y actualizó los límites de cobertura.
Qué vehículos están obligados a asegurarse
La obligación afecta a todo vehículo apto para circular por tierra impulsado por un motor, incluidos:
- Turismos, furgonetas y camiones.
- Motocicletas y ciclomotores.
- Remolques y semirremolques de más de 750 kg.
- Vehículos agrícolas e industriales autopropulsados.
- Determinados vehículos de movilidad personal según su categoría (tras la reforma de 2024).
Un vehículo retirado permanentemente de la circulación (por ejemplo, dado de baja definitiva en la DGT) no necesita seguro. Pero mientras figure dado de alta, aunque esté parado en un garaje, sigue obligado a estar asegurado.
Qué cubre el seguro obligatorio
La cobertura mínima legal se centra exclusivamente en la responsabilidad civil frente a terceros, es decir, los daños que tu vehículo cause a otras personas o bienes ajenos. Incluye:
- Daños personales a terceros: lesiones, incapacidades o fallecimiento de ocupantes de otros vehículos, peatones o incluso los pasajeros de tu propio coche (salvo el conductor culpable). El límite legal es de aproximadamente 85 millones de euros por siniestro, con independencia del número de víctimas.
- Daños materiales a terceros: desperfectos en otros vehículos, mobiliario urbano, viviendas, etc. Límite aproximado de 22,5 millones de euros por siniestro.
Estos importes son los mínimos que marca la ley; muchas aseguradoras ofrecen capitales superiores sin coste adicional.
Qué NO cubre el seguro obligatorio
Esta es la parte que más sorpresas da al conductor novel. El seguro obligatorio no cubre:
- Los daños a tu propio vehículo, aunque el accidente no sea culpa tuya identificable. Para eso necesitas, como mínimo, coberturas ampliadas (terceros ampliado o todo riesgo).
- Las lesiones del conductor culpable del accidente. Para protegerte a ti mismo necesitas un seguro de ocupantes o accidentes.
- Robos, incendios, lunas, averías mecánicas o fenómenos atmosféricos.
- Siniestros bajo efectos del alcohol o drogas: la aseguradora pagará a la víctima, pero después reclamará el dinero al conductor.
- Carreras, pruebas deportivas o conducción con el carnet caducado o retirado. Puedes leer qué pasa con un accidente conduciendo sin carnet vigente para entender las consecuencias.
En todos estos casos, la aseguradora puede ejercer el llamado derecho de repetición: indemniza al perjudicado y luego te reclama a ti el importe.
Sanciones por circular sin seguro
La sanción económica por conducir un vehículo sin seguro obligatorio está regulada en el artículo 3 de la LRCSCVM y oscila entre 601 € y 3.005 €. La cuantía concreta depende de varios factores:
- Tipo de vehículo (ciclomotor, turismo, camión…).
- Duración del descubierto (días sin seguro).
- Si es reincidente o primera vez.
- Si el vehículo circulaba o estaba estacionado en vía pública.
A la multa se suman otras consecuencias:
- Inmovilización y depósito del vehículo hasta que se contrate el seguro, con los gastos de grúa y custodia a cargo del conductor.
- Posible responsabilidad personal e ilimitada por los daños causados en un accidente, que te perseguirán durante años.
- Si dejas de pagar una cuota, el contrato puede quedar suspendido. Conviene saber qué ocurre si dejas de pagar una mensualidad del seguro de coche para no acabar sin cobertura sin saberlo.
Qué es el FIVA y cómo se comprueba si un coche tiene seguro
El FIVA (Fichero Informativo de Vehículos Asegurados) es un registro público gestionado por el Consorcio de Compensación de Seguros en el que se anotan todas las pólizas de seguro obligatorio de los vehículos matriculados en España. Las aseguradoras están obligadas a comunicar al FIVA cualquier alta, baja o modificación.
La DGT y las policías de tráfico consultan el FIVA en tiempo real: por eso cada vez son más frecuentes las multas automáticas por circular sin seguro, detectadas incluso con cámaras lectoras de matrículas. Cualquier ciudadano puede consultar si su propio vehículo figura asegurado a través de la web del Consorcio.
El papel del Consorcio de Compensación de Seguros
El Consorcio de Compensación de Seguros es una entidad pública empresarial adscrita al Ministerio de Economía que actúa como "red de seguridad" del sistema. En el ámbito del auto, interviene cuando:
- El vehículo causante no está identificado (atropellos con fuga).
- El vehículo circula sin seguro.
- La aseguradora ha sido declarada en concurso o liquidada.
- El vehículo es robado.
En esos supuestos, el Consorcio indemniza a la víctima y luego reclama el dinero al responsable. Es, en la práctica, lo que permite que una persona atropellada por un coche sin seguro no se quede sin cobrar.
Cómo comparar pólizas más allá del mínimo legal
El seguro obligatorio es solo el suelo. A la hora de contratar conviene mirar:
- Coberturas adicionales: defensa jurídica, retirada de carnet, asistencia en carretera desde kilómetro 0, lunas, robo, incendio, daños propios.
- Franquicia (cantidad que pagas tú en cada siniestro): a mayor franquicia, menor prima.
- Red de talleres concertados y posibilidad de elegir taller libre.
- Capital asegurado para ocupantes y asistencia médica.
- Letra pequeña sobre conductor habitual, conductor ocasional y uso del vehículo.
Si acabas de sacarte el carnet, revisa las pólizas adaptadas al primer año de carnet, porque los precios y condiciones varían mucho respecto a un conductor con experiencia.
Precio medio orientativo
El seguro obligatorio puro (solo responsabilidad civil) suele moverse entre 200 € y 450 € al año para un turismo medio, aunque la horquilla es amplia. Los factores que más influyen son:
- Edad y antigüedad del carnet del conductor.
- Provincia de residencia (Madrid y Barcelona suelen ser más caras).
- Potencia, antigüedad y valor del vehículo.
- Historial de siniestros (bonus-malus).
- Uso del coche (particular, profesional, kilometraje anual).
Son importes orientativos: solo pidiendo varias ofertas con tus datos reales sabrás tu prima concreta.
Preguntas frecuentes
¿Es obligatorio tener seguro si el coche no circula? Sí. Mientras el vehículo esté dado de alta en la DGT, debe tener seguro vigente aunque no se use. Solo la baja temporal o definitiva en Tráfico libera de esa obligación.
¿Qué pasa si me paran y no tengo seguro? La policía puede inmovilizar el vehículo, retirarlo con grúa al depósito e iniciar un expediente sancionador con multa de 601 € a 3.005 €, además de los gastos de grúa y depósito.
¿El seguro obligatorio cubre los daños de mi coche? No. Solo cubre los daños que causes a otras personas o bienes ajenos. Para reparar tu propio vehículo necesitas coberturas superiores como terceros ampliado o todo riesgo.
¿Qué hago si me atropella un coche sin seguro? Puedes reclamar al Consorcio de Compensación de Seguros, que actúa como fondo de garantía cuando el responsable no tiene póliza o no está identificado.
¿Cómo compruebo si mi coche tiene seguro en vigor? A través del FIVA, en la web del Consorcio de Compensación de Seguros, con el NIF del titular y la matrícula del vehículo.
¿Un patinete eléctrico necesita seguro obligatorio? Tras la Ley 5/2024, determinados vehículos de movilidad personal entran dentro del ámbito del seguro obligatorio en función de su velocidad y peso. Las condiciones concretas se desarrollan por reglamento, por lo que conviene consultar la normativa vigente en tu municipio.
¿Puedo conducir un coche que no es mío con mi seguro? Depende de las condiciones de la póliza. El seguro va asociado al vehículo, no al conductor, pero existen cláusulas de conductor habitual y ocasional que conviene revisar.
¿Qué pasa si el culpable del accidente iba borracho? El seguro obligatorio indemniza a las víctimas, pero la aseguradora reclamará después al conductor el importe pagado mediante el derecho de repetición.
Este artículo es informativo y no sustituye el asesoramiento personalizado. Antes de contratar o renovar, lee siempre las condiciones particulares de la póliza, compara varias ofertas y consulta la normativa vigente a través de fuentes oficiales como la DGSFP o el Consorcio de Compensación de Seguros.
Legal y normativa Precios y ahorro Seguro de coche #FIVA #multas seguro coche #normativa seguros #responsabilidad civil #seguro de coche #seguro obligatorio coche
 Cómo elegir un seguro de salud sin copago frente a uno con copago
Deja un comentario