Cómo reclamar a tu aseguradora paso a paso: defensa del cliente, DGSFP y vía judicial
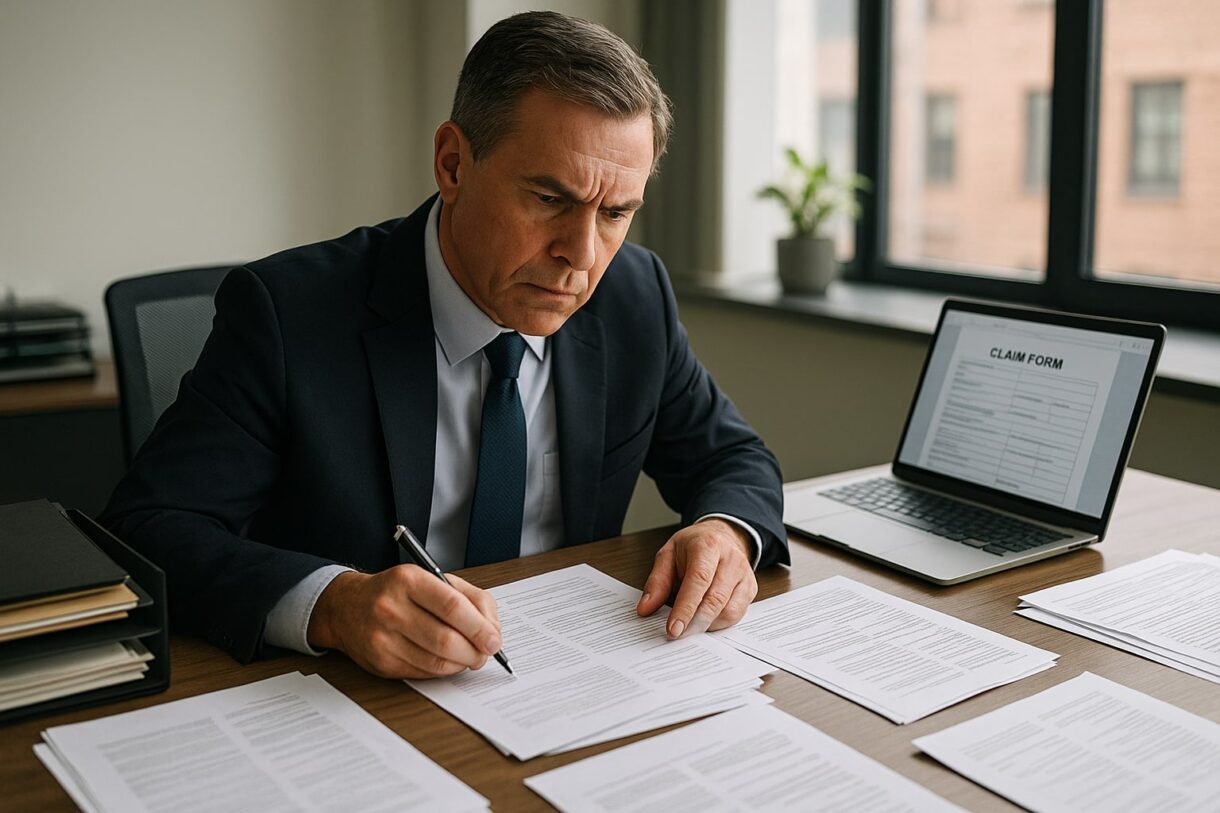
Cuando una aseguradora se retrasa en pagar, rebaja la indemnización sin justificación o rechaza un siniestro que crees cubierto, no estás indefenso. La normativa española establece un recorrido muy claro con cuatro escalones que hay que respetar en orden: primero la propia compañía, después un organismo supervisor y, si nada funciona, los tribunales. Saltarse un paso suele suponer que el siguiente te rechace la reclamación por falta de trámite previo, así que conviene hacerlo bien desde el principio.
Por qué es importante reclamar formalmente
Reclamar por escrito y por los cauces oficiales no es una formalidad burocrática: es lo que hace que tu queja tenga fuerza probatoria y active los plazos legales. Una llamada al teléfono de atención al cliente no deja rastro; un escrito registrado sí, y es lo que un juez o el supervisor valorarán después.
Antes de reclamar: recopila toda la documentación
Un expediente de reclamación bien montado suele resolverse antes. Reúne la póliza y sus condiciones particulares y generales, los recibos de prima, el parte de siniestro, informes periciales (propios y de la compañía), presupuestos, facturas, fotografías, correos y cualquier comunicación con la aseguradora. Anota fechas y nombres de las personas con las que has hablado. Si el conflicto tiene que ver con lo que declaraste al contratar, revisa antes qué implica el deber de declaración del riesgo, porque puede condicionar toda la reclamación.
Paso 1: el Servicio de Atención al Cliente (SAC) de la aseguradora
Toda compañía está obligada a tener un Servicio de Atención al Cliente (SAC) según la Ley 44/2002 de Medidas de Reforma del Sistema Financiero y la Orden ECO/734/2004. Es la primera puerta a la que debes llamar (por escrito, no por teléfono).
Cómo presentar la reclamación al SAC
Envía un escrito identificándote (nombre, DNI, número de póliza y de siniestro), explicando los hechos de forma cronológica, indicando qué pides exactamente (pago, revisión de la peritación, rectificación) y adjuntando la documentación. Puedes remitirlo por correo certificado con acuse de recibo, burofax (recomendable si hay dinero en juego) o por la sede electrónica de la compañía.
Plazo de respuesta del SAC
El SAC dispone de un plazo máximo de dos meses para resolver desde la presentación de la reclamación. Si transcurre ese plazo sin respuesta, o si la respuesta no te satisface, queda expedita la vía siguiente.
Paso 2: el Defensor del Cliente (si la aseguradora tiene uno)
Algunas compañías, sobre todo las grandes o las integradas en grupos financieros, cuentan además con un Defensor del Cliente, figura independiente cuyas decisiones vinculan a la entidad pero no al asegurado. Puedes acudir a él en lugar del SAC o después de este, según el reglamento interno de la compañía (que debe estar publicado en su web). El plazo de respuesta también es de dos meses.
Paso 3: reclamar a la DGSFP (Dirección General de Seguros y Fondos de Pensiones)
Agotada la vía interna, entra en juego el supervisor: la Dirección General de Seguros y Fondos de Pensiones, dependiente del Ministerio de Economía. Su Servicio de Reclamaciones analiza el caso y emite un informe. Si quieres profundizar en su funcionamiento, tienes disponible una guía específica sobre qué es la DGSFP y cómo puede ayudarte.
Requisitos previos para reclamar a la DGSFP
Es imprescindible haber reclamado antes al SAC o al Defensor del Cliente y acreditar que han pasado dos meses sin respuesta o que la respuesta ha sido desfavorable. Sin ese trámite previo, la DGSFP inadmite el expediente sin más.
Cómo se presenta la reclamación a la DGSFP
Se hace de forma gratuita, por sede electrónica (con certificado digital o Cl@ve) o presencialmente. Debes aportar el escrito original al SAC, la respuesta recibida (o justificante de no haberla), la póliza y toda la documentación del siniestro.
Valor del informe de la DGSFP
El informe del Servicio de Reclamaciones no es vinculante: no obliga a la aseguradora a pagar. Sin embargo, es una prueba de peso en un juicio posterior, y en la práctica muchas compañías rectifican cuando el informe les es desfavorable para evitar el desgaste reputacional.
Paso 4: la vía judicial
Si nada de lo anterior funciona, quedan los tribunales civiles. Aquí conviene medir bien los plazos de prescripción: dos años para acciones derivadas de seguros de daños y cinco años para los de personas, según el artículo 23 de la Ley 50/1980 de Contrato de Seguro.
El interés de demora del artículo 20 LCS
La gran palanca del asegurado es el artículo 20 de la Ley de Contrato de Seguro. Obliga a la aseguradora a pagar o consignar la indemnización en 40 días desde el siniestro y, si se retrasa injustificadamente, a abonar un interés anual equivalente al legal del dinero incrementado en un 50 % durante los dos primeros años y, a partir del segundo, un mínimo del 20 % anual. Es un incentivo muy potente para negociar; tienes el detalle en este análisis del plazo de 40 días para indemnizar un siniestro.
Cuándo necesitas abogado y procurador
Para reclamaciones civiles superiores a 2.000 €, la Ley de Enjuiciamiento Civil exige abogado y procurador. Por debajo puedes acudir al juicio verbal por tu cuenta, aunque siempre es recomendable asesoramiento jurídico.
Errores frecuentes al reclamar
Reclamar solo por teléfono, dejar pasar los plazos de prescripción, no conservar la póliza completa (condiciones generales incluidas), aceptar por escrito una indemnización parcial sin reservar acciones, o dirigirse al juzgado sin haber pasado por el SAC. Cualquiera de ellos puede tumbar una reclamación con fundamento.
Preguntas frecuentes
¿Cuánto tarda una reclamación a una aseguradora? Entre dos y seis meses en vía interna y administrativa. El SAC tiene dos meses para responder; la DGSFP suele tardar entre cuatro y seis meses en emitir su informe. La vía judicial puede prolongarse de uno a tres años según el juzgado.
¿Es gratis reclamar a la DGSFP? Sí, el procedimiento ante el Servicio de Reclamaciones de la DGSFP es gratuito y no requiere abogado ni procurador. Puedes presentar la reclamación tú mismo por sede electrónica.
¿Qué pasa si la aseguradora no contesta al SAC en dos meses? Se entiende agotada la vía interna y puedes reclamar directamente a la DGSFP o acudir a los tribunales. Guarda el justificante de envío como prueba del silencio.
¿El informe de la DGSFP obliga a la aseguradora a pagar? No, el informe no es vinculante. Es una opinión cualificada del supervisor que sirve como prueba en juicio, pero la compañía puede ignorarlo, en cuyo caso deberás acudir a la vía judicial.
¿Puedo reclamar los intereses del artículo 20 aunque acabe cobrando? Sí, si ha habido demora injustificada superior a tres meses puedes reclamar los intereses de demora del artículo 20 LCS incluso después de cobrar el principal, siempre que no hayas firmado un finiquito que renuncie a ellos.
¿Qué plazo tengo para reclamar a mi aseguradora? Dos años para seguros de daños (hogar, coche, comercio) y cinco años para seguros de personas (vida, salud, accidentes), contados desde que pudiste ejercitar la acción, conforme al artículo 23 de la Ley de Contrato de Seguro.
¿Sirve poner una reclamación en una hoja de reclamaciones oficial? En seguros no es el cauce habitual: las hojas autonómicas de consumo se aceptan, pero la reclamación efectiva se tramita por el SAC de la aseguradora y, en su caso, por la DGSFP, que son los organismos con competencia específica en el sector.
¿Puedo denunciar a una aseguradora por mala praxis? Puedes ponerlo en conocimiento de la DGSFP, que tiene potestad sancionadora sobre las entidades supervisadas, y en paralelo reclamar la indemnización por vía civil. Si detectas fraude, cabe también la denuncia penal.
Antes de dar cualquier paso conviene releer con calma las condiciones particulares y generales de la póliza y, si el importe reclamado o la complejidad lo justifican, consultar con un abogado especializado en derecho de seguros o comparar la opinión de varios profesionales.
Guías Legal y normativa Siniestros y reclamaciones #defensor del cliente #derechos del asegurado #DGSFP #normativa seguros #procedimiento reclamación #reclamaciones seguros
 Cómo elegir un seguro de salud sin copago frente a uno con copago
Deja un comentario