¿Cubre el seguro de hogar los robos cuando la vivienda está vacía?
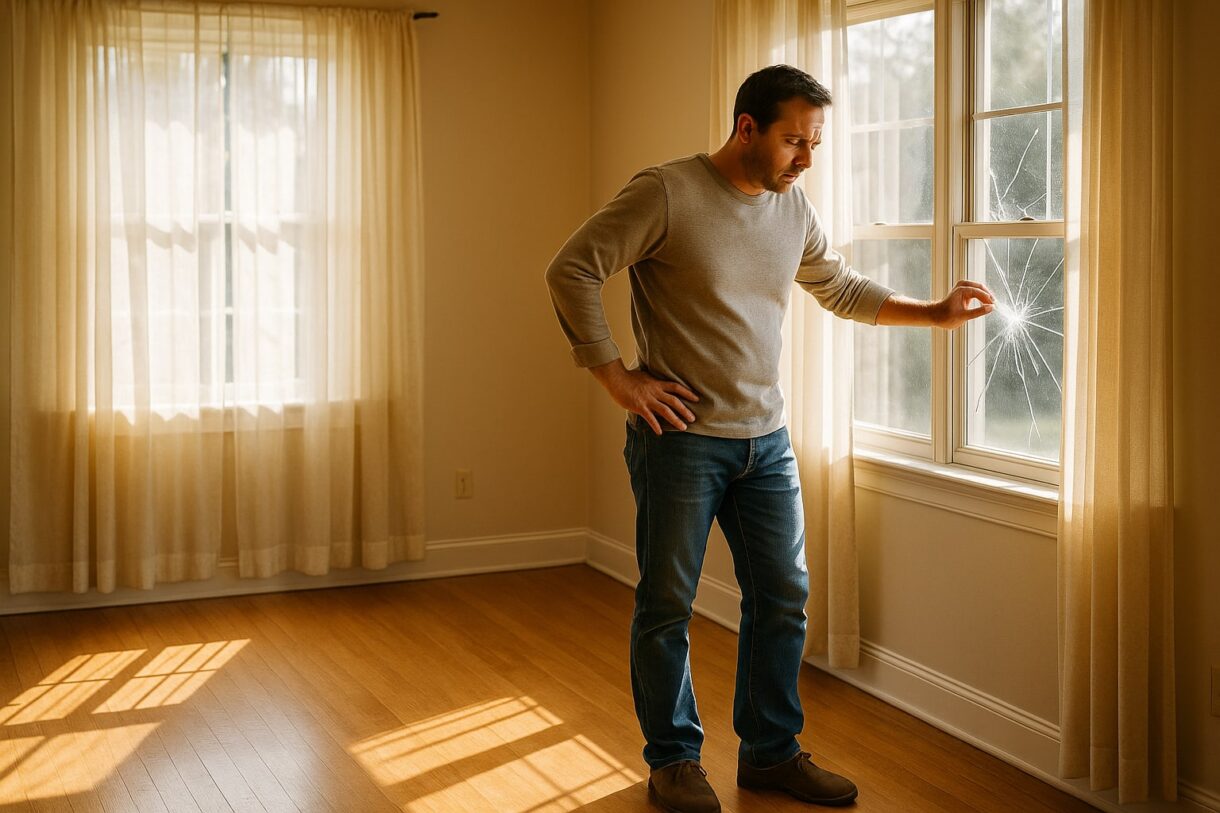
Te vas quince días de vacaciones, cierras la puerta con dos vueltas y confías en que, si pasa algo, el seguro responderá. Pero cuando la casa está vacía las reglas cambian, y muchas aseguradoras aplican matices que conviene conocer antes de firmar la póliza, no después del disgusto. La respuesta corta es sí: el seguro de hogar suele cubrir robos aunque la vivienda esté vacía, pero solo dentro de unos plazos y condiciones muy concretos.
Respuesta rápida: sí, pero con condiciones
La mayoría de pólizas multirriesgo del hogar mantienen la cobertura de robo cuando el inmueble está temporalmente desocupado (un viaje, un puente, unas vacaciones). El problema aparece cuando la ausencia se prolonga: casi todos los contratos incluyen una cláusula de deshabitación que reduce o anula la indemnización si la vivienda lleva más de un número determinado de días sin habitar de forma continuada. Ese umbral se suele mover entre 30 y 90 días, según compañía y modalidad.
| Situación | ¿Cubierto? | Consideraciones |
|---|---|---|
| Vacaciones cortas (1-4 semanas) | Sí, con normalidad | Deben respetarse las medidas de seguridad pactadas |
| Ausencia de 1-3 meses | Depende de la póliza | Revisar cláusula de deshabitación |
| Más de 90 días sin ocupación | Habitualmente excluido o con sublímites | Puede requerir póliza específica de segunda residencia |
| Segunda residencia declarada como tal | Sí | Prima algo mayor y coberturas ajustadas |
Qué se entiende por "vivienda vacía" en una póliza
Para el sector, una vivienda está "deshabitada" cuando nadie pernocta en ella durante un periodo continuado superior al fijado en las condiciones particulares. No es lo mismo salir a trabajar cada día que dejar la casa cerrada dos meses. Tampoco cuenta como habitada si un vecino entra a regar las plantas: la referencia es la pernoctación efectiva.
Es clave diferenciar tres figuras:
- Vivienda habitual: donde reside el tomador la mayor parte del año.
- Segunda residencia: casa de playa, pueblo o campo utilizada de forma esporádica.
- Vivienda desocupada: sin uso continuado, cerrada durante largos periodos.
Cada una tiene una tarifa y unas coberturas distintas. Declararla mal (por ejemplo, contratar como habitual una casa que solo se usa en verano) puede activar el deber de declaración del riesgo y provocar que la aseguradora reduzca la indemnización proporcionalmente.
La cláusula de deshabitación: el detalle que lo cambia todo
Esta cláusula es la protagonista del problema. Suele redactarse así: "Quedan excluidos los siniestros de robo cuando la vivienda haya permanecido deshabitada durante más de [X] días consecutivos". Los umbrales habituales son:
- 30 días en pólizas económicas o de vivienda habitual sin extensiones.
- 60 días como término medio en la mayoría de multirriesgos.
- 90 días en productos específicos de segunda residencia.
Al tratarse de una cláusula limitativa de los derechos del asegurado, debe aparecer resaltada (habitualmente en negrita) y firmada específicamente por el tomador, según exige la Ley 50/1980 de Contrato de Seguro. Si no se firmó de forma expresa, hay margen para reclamar. Puedes profundizar en esta distinción en el análisis sobre cláusulas limitativas frente a delimitadoras.
Qué cubre el seguro cuando estás fuera
Con la póliza vigente y dentro del plazo de deshabitación, la cobertura de robo suele incluir:
- Contenido sustraído: mobiliario, electrodomésticos, ropa, electrónica.
- Desperfectos por el robo: puerta forzada, cerradura rota, ventana destrozada.
- Daños estéticos: pintadas o roturas causadas al entrar.
- Reposición de llaves y cerraduras tras el robo.
- Dinero en efectivo y joyas, con sublímites (por ejemplo, 300-600 € en metálico y entre el 10% y el 25% del capital de contenido en joyas guardadas fuera de caja fuerte).
Qué NO cubre
- Robos ocurridos después del plazo de deshabitación contratado.
- Hurto (sustracción sin fuerza ni intimidación) en muchas pólizas básicas.
- Objetos de valor no declarados si superan los sublímites.
- Robos con puertas o ventanas abiertas o sin las medidas de seguridad pactadas (rejas, alarma conectada si figuraba como obligatoria).
- Bienes de terceros o inquilinos si no se contrató la modalidad adecuada.
- Daños por actos vandálicos si no se incluyó esa garantía específica.
Medidas de seguridad que la aseguradora puede exigir
Muchas pólizas condicionan la indemnización al cumplimiento de medidas concretas: puerta blindada, cerradura de seguridad, rejas en plantas bajas o alarma conectada a central receptora. Si declaraste tener alarma y el día del robo estaba desconectada, la compañía puede aplicar la regla de equidad y reducir la indemnización.
Precio orientativo y factores que la encarecen
En España, un seguro multirriesgo de hogar se mueve, de forma orientativa, entre 150 € y 450 € al año. Las segundas residencias suelen pagar entre un 20% y un 40% más por el mayor riesgo de robo. Influyen la ubicación (zonas rurales aisladas o urbanizaciones cerradas de costa), el capital de continente y contenido, las medidas de seguridad y el historial de siniestros.
Cómo comparar pólizas si vas a dejar la casa vacía
- Revisa cuántos días admite la cláusula de deshabitación.
- Comprueba los sublímites para joyas, efectivo y objetos de valor.
- Confirma si cubre hurto además de robo.
- Valora si necesitas una modalidad específica de segunda residencia.
- Comprueba el plazo de comunicación del siniestro (habitualmente 7 días desde que se descubre).
- Contrasta la red de peritos y la agilidad en el pago; recuerda el plazo legal de 40 días para indemnizar.
Preguntas frecuentes
¿Me cubre el seguro si roban en mi casa estando de vacaciones dos semanas? Sí. Una ausencia de dos semanas está muy por debajo del umbral de deshabitación de cualquier póliza estándar, por lo que la cobertura de robo se mantiene íntegra siempre que se respeten las medidas de seguridad declaradas.
¿Qué pasa si roban en mi segunda residencia tras tres meses cerrada? Depende de la modalidad. En un seguro de vivienda habitual con cláusula de 60 o 90 días probablemente no habrá indemnización. En una póliza específica de segunda residencia sí suele cubrirse, aunque con sublímites más estrictos para joyas y efectivo.
¿Cuántos días puede estar mi casa vacía sin perder la cobertura? Entre 30 y 90 días según la póliza. El dato figura en las condiciones particulares, en la cláusula de deshabitación o desocupación, y debe estar firmada específicamente por el tomador.
¿Cubre el seguro el dinero en efectivo robado? Sí, pero con un sublímite muy bajo, típicamente entre 300 y 600 € si estaba fuera de caja fuerte. Guardarlo en una caja fuerte homologada eleva el límite.
¿Y las joyas guardadas en casa cuando no estoy? Se cubren con sublímites que varían según estén en caja fuerte o no. Si superan cierto valor conviene declararlas de forma individualizada, aportar tasación y valorar contratar una garantía específica.
¿Qué es la regla de equidad y cómo me afecta? Es la fórmula por la que la aseguradora reduce la indemnización si las medidas de seguridad reales eran inferiores a las declaradas. Por ejemplo, si dijiste tener alarma y no la tienes, el pago se reduce proporcionalmente a la prima que deberías haber pagado.
¿Tengo que denunciar el robo para cobrar? Sí, es imprescindible. La denuncia ante la Policía o la Guardia Civil es un requisito indispensable para tramitar cualquier siniestro de robo, y debe entregarse a la aseguradora junto con el inventario de lo sustraído.
¿Puedo reclamar si la aseguradora rechaza pagar alegando deshabitación? Sí. Puedes acudir al Servicio de Atención al Cliente de la compañía, después al Defensor del Asegurado y finalmente a la DGSFP o a los tribunales. En esta guía para reclamar a tu aseguradora paso a paso tienes el procedimiento detallado.
Antes de firmar cualquier póliza, lee con calma las condiciones particulares, comprueba la cláusula de deshabitación y compara al menos tres ofertas ajustadas al uso real que vas a dar a la vivienda. Un seguro bien contratado es aquel que responde exactamente cuando lo necesitas, no el más barato del comparador.
Guías Seguro de hogar Siniestros y reclamaciones #coberturas exclusiones #deshabitación vivienda #reclamaciones seguros #robo vivienda vacía #seguro de hogar
 Cómo elegir un seguro de salud sin copago frente a uno con copago
Deja un comentario