¿El seguro de hogar paga los daños si se incendia la freidora?
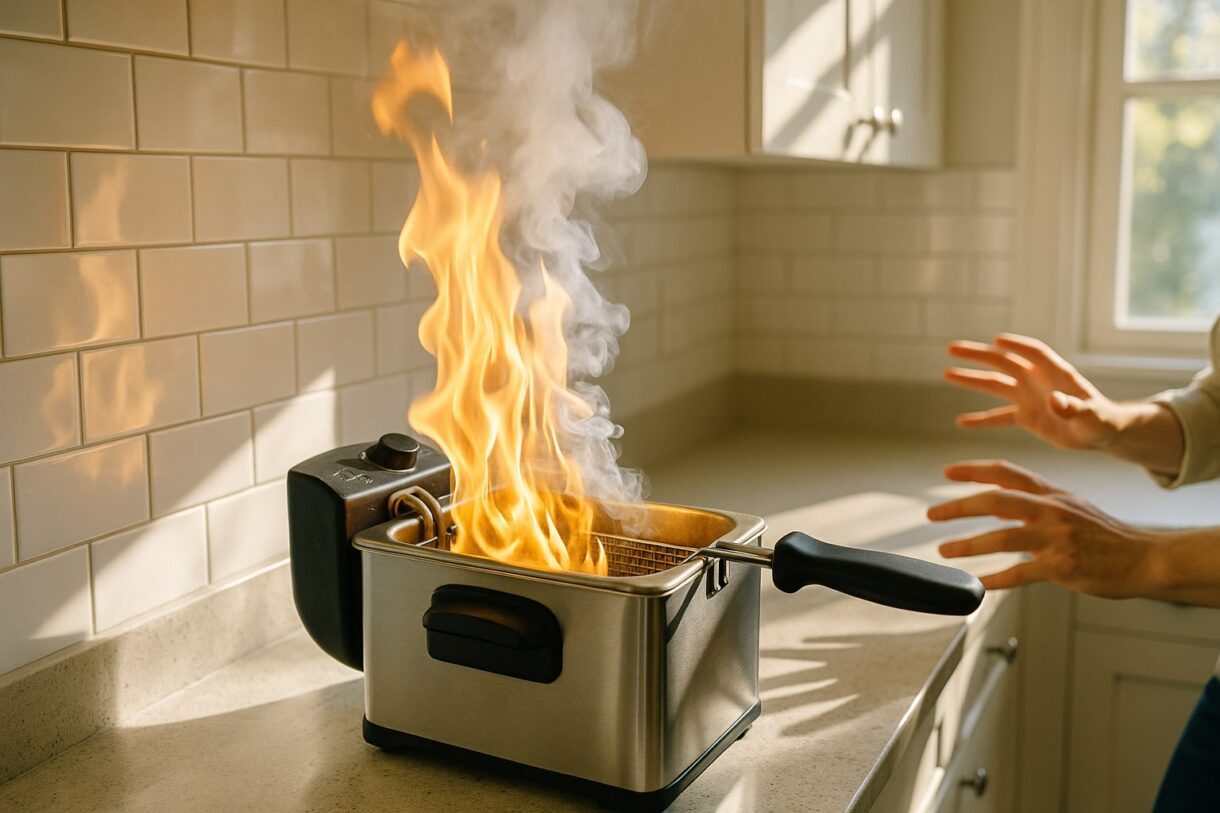
Una freidora que se incendia es uno de los siniestros domésticos más habituales en España. Basta un despiste con el aceite caliente o un fallo eléctrico en una freidora de aire para que las llamas afecten a muebles, azulejos, campana extractora e incluso al techo del vecino. La buena noticia es que, con carácter general, el seguro de hogar sí paga los daños de un incendio provocado por la freidora, siempre que se trate de un accidente y no haya mediado una negligencia grave. Vamos a ver con detalle cómo funciona esta cobertura y qué conviene revisar en tu póliza.
Resumen rápido: ¿cubre o no cubre?
| Situación | ¿Lo cubre el seguro de hogar? |
|---|---|
| Freidora de aceite que arde por sobrecalentamiento accidental | Sí, garantía de incendio |
| Freidora de aire con fallo eléctrico que provoca fuego | Sí, garantía de incendio |
| Daños al mobiliario, paredes y electrodomésticos cercanos | Sí (continente y contenido) |
| Humo y hollín en toda la vivienda | Sí, con límites por póliza |
| Daños a la vivienda del vecino | Sí, por responsabilidad civil |
| Dejar la freidora encendida y salir de casa varias horas | Puede considerarse negligencia grave |
| Freidora en mal estado conocido y sin reparar | Posible exclusión por falta de mantenimiento |
Qué cubre el seguro de hogar en un incendio de freidora
La garantía de incendio es una de las coberturas básicas de cualquier seguro multirriesgo de hogar y, salvo pacto en contrario, incluye los fuegos originados por electrodomésticos como la freidora, tanto de aceite tradicional como de aire. Dentro de esta cobertura entran varios conceptos:
- Continente: daños estructurales a la vivienda (azulejos quemados, encimera, muebles de cocina si están empotrados, instalación eléctrica, techos y paredes afectadas).
- Contenido: electrodomésticos próximos dañados por el fuego o el calor (microondas, campana, vajilla, pequeño electrodoméstico) y mobiliario quemado o impregnado de humo.
- Daños por humo y hollín: limpieza especializada de paredes, techos, cortinas, tapicerías y ropa afectados.
- Gastos de desescombro y bomberos: retirada de restos quemados y, en su caso, intervención de los servicios de emergencia.
- Responsabilidad civil: si el fuego o el humo dañan la vivienda del vecino de al lado o de arriba, la póliza responde frente a terceros hasta el límite contratado.
- Pérdida de uso: muchas pólizas incluyen gastos de alojamiento alternativo si la vivienda queda inhabitable mientras se reparan los daños.
Si el incendio ha afectado también al rellano o a elementos comunes, entrará en juego el seguro de la comunidad, pero la póliza de tu hogar debería hacerse cargo de lo que ocurra dentro de tu vivienda.
Qué NO cubre: exclusiones, carencias y letra pequeña
Aquí está la parte que conviene leer con lupa, porque es donde se juegan muchas reclamaciones:
- Dolo: provocar el fuego de forma intencionada queda siempre excluido.
- Negligencia grave: dejar la freidora encendida saliendo de casa, usarla con el filtro atascado y sin limpiar durante meses, o manipularla con el aceite ardiendo son conductas que la aseguradora puede alegar como motivo para reducir o denegar la indemnización.
- Falta de mantenimiento: si el aparato tenía un defecto conocido o estaba averiado y se siguió utilizando, la compañía puede rechazar el siniestro.
- La propia freidora: ojo con esto. El electrodoméstico que origina el fuego no suele estar cubierto por la garantía de incendio; la reclamación se dirige al fabricante si hay defecto, o al seguro de daños eléctricos si la póliza lo incluye.
- Carencias: en incendios no suele haber período de carencia, pero conviene confirmarlo en las condiciones particulares.
- Infraseguro: si has declarado un capital de contenido muy inferior al real, la indemnización se reducirá proporcionalmente.
La diferencia entre que te paguen todo o solo una parte depende muchas veces de cómo esté redactada la póliza. Entender las cláusulas limitativas frente a las delimitadoras ayuda a saber qué exclusiones son realmente oponibles.
Precio medio en España (orientativo)
El coste de un seguro de hogar multirriesgo que incluya incendio en España se mueve en estos rangos aproximados:
| Tipo de vivienda | Prima anual orientativa |
|---|---|
| Piso de 80-100 m² en ciudad media | 180 € – 320 € |
| Vivienda unifamiliar de 150 m² | 300 € – 550 € |
| Piso de alquiler (solo contenido del inquilino) | 90 € – 180 € |
Son cifras orientativas. La prima varía según el capital asegurado de continente y contenido, la ubicación (riesgo de robo, zona inundable), los metros cuadrados, los sistemas de seguridad, la antigüedad de la instalación eléctrica y las coberturas adicionales (daños eléctricos, bricolaje, joyas).
Cómo comparar pólizas pensando en el riesgo de incendio
Más allá del precio, fíjate en estos criterios al elegir seguro:
- Capital de continente y contenido suficiente y bien dimensionado para evitar infraseguro.
- Límite de responsabilidad civil: mínimo 150.000 €, idealmente 300.000 € o más si vives en comunidad.
- Daños por humo y hollín sin sublímites ridículos.
- Gastos de desescombro, bomberos y alojamiento alternativo incluidos.
- Red de peritos y reparadores con asistencia 24 horas.
- Cobertura de daños eléctricos opcional, útil para que la propia freidora o aparato averiado también entre.
- Franquicia: muchas pólizas de hogar no la tienen en incendio, pero conviene confirmarlo.
Qué hacer paso a paso si se incendia tu freidora
- Apaga el fuego con seguridad: nunca con agua si hay aceite ardiendo; usa una tapa, una manta ignífuga o un extintor de polvo.
- Llama al 112 si no controlas el fuego o hay humo intenso.
- Comunica el siniestro a tu aseguradora en un plazo máximo de 7 días desde que ocurre, por teléfono o app.
- Documenta los daños con fotos y vídeos antes de limpiar o tirar nada.
- Conserva la freidora dañada: el perito necesitará verla para determinar la causa.
- Guarda facturas de los bienes afectados que puedas localizar.
- No repares por tu cuenta más allá de medidas urgentes para evitar daños mayores.
Si la indemnización se retrasa, recuerda que existe un plazo legal de 40 días para los pagos a cuenta y que puedes reclamar ante la DGSFP si la compañía incumple.
Preguntas frecuentes
¿El seguro de hogar cubre el incendio de una freidora de aire? Sí, los seguros de hogar cubren el incendio provocado por una freidora de aire igual que el de una freidora tradicional, siempre dentro de la garantía básica de incendio y si el origen es accidental.
¿Me pagarán la freidora nueva? Normalmente no. El electrodoméstico que origina el fuego queda excluido de la garantía de incendio. Para recuperarlo necesitarías tener contratada la cobertura de daños eléctricos o reclamar al fabricante si hubo defecto.
¿Qué pasa si el humo daña la casa del vecino? La cobertura de responsabilidad civil de tu seguro de hogar responde por los daños causados a terceros, incluyendo humo, hollín y agua utilizada para extinguir el fuego, hasta el límite contratado.
¿Y si vivo de alquiler, quién paga? El seguro del propietario cubre el continente y el del inquilino, el contenido y su responsabilidad civil. Si el fuego lo provocó el inquilino por negligencia, puede responder frente al propietario.
¿Pueden negarme la indemnización por dejar la freidora encendida? Sí, si la compañía demuestra negligencia grave puede reducir o rechazar la indemnización. Dejar aceite calentándose sin vigilancia durante un tiempo prolongado es un supuesto típico de controversia.
¿Tengo que avisar a los bomberos para que el seguro cubra? No es imprescindible, pero si el fuego ha sido significativo el informe de bomberos ayuda a acreditar causa y alcance ante la aseguradora.
¿Cuánto tarda en pagar el seguro un incendio de cocina? Depende de la peritación, pero la Ley de Contrato de Seguro obliga a abonar un pago mínimo a los 40 días desde la comunicación del siniestro.
¿Cubre el seguro la limpieza del humo si no hay daños estructurales? Sí, la limpieza de humo y hollín en paredes, techos, tapicerías y ropa está incluida en la garantía de incendio, aunque algunas pólizas aplican sublímites.
Antes de contratar o renovar, lee las condiciones particulares de tu póliza, revisa capitales y límites, y compara al menos dos o tres ofertas con coberturas equivalentes. Un seguro de hogar bien dimensionado marca la diferencia entre un susto puntual y un gasto imprevisto de miles de euros.
Coberturas Seguro de hogar Siniestros y reclamaciones #coberturas seguro hogar #exclusiones seguro #incendios #responsabilidad civil #seguro de hogar #siniestros
 Cómo elegir un seguro de salud sin copago frente a uno con copago
Deja un comentario