¿Qué cubre el seguro de hogar si se rompe una tubería empotrada?
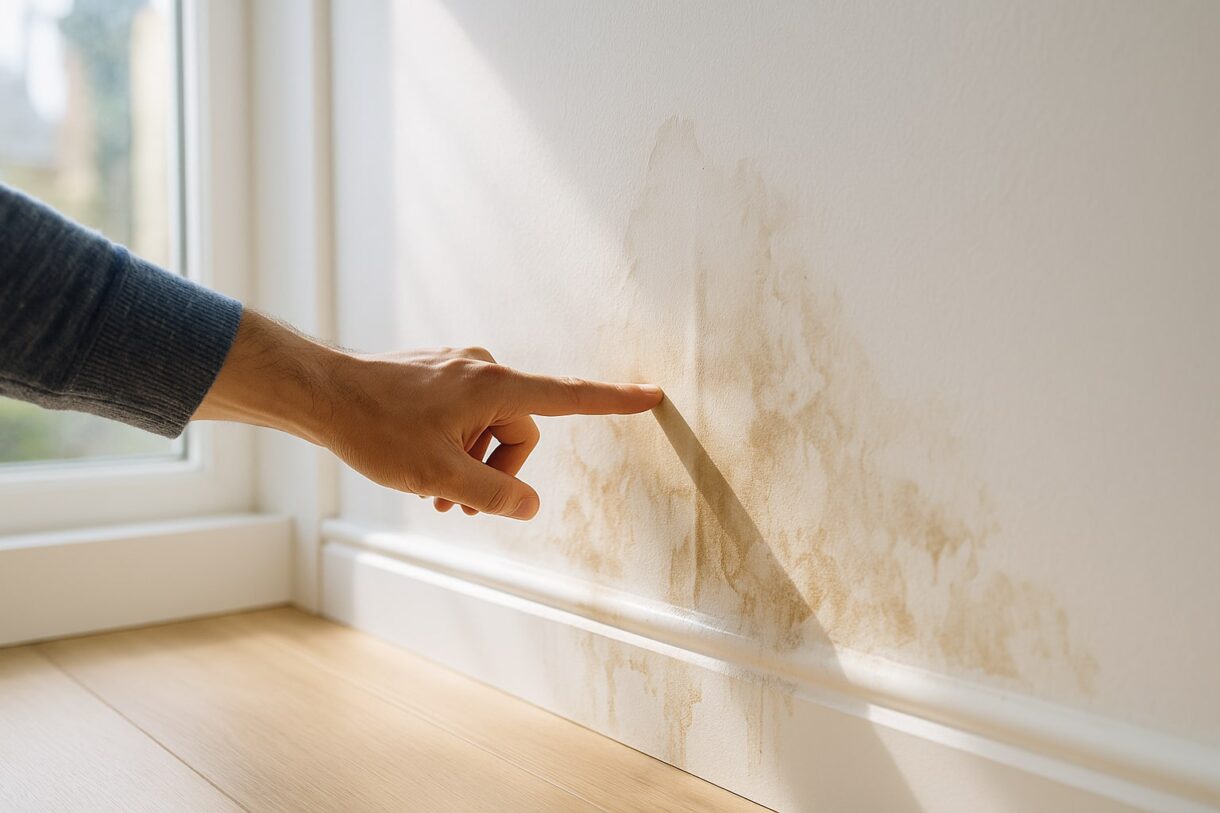
Una tubería que revienta dentro de una pared o bajo el suelo es uno de los siniestros más frecuentes del hogar en España y, también, uno de los que más dudas genera. ¿Paga el seguro la obra de picar la pared? ¿Y los daños al vecino de abajo? ¿Y si la tubería ya estaba vieja? La respuesta depende de las coberturas contratadas, de la antigüedad de la instalación y de la diferencia entre reparar el daño y reparar la causa.
Resumen rápido: qué suele cubrir y qué no
Antes de entrar en detalle, esta tabla resume el comportamiento habitual de una póliza multirriesgo de hogar ante la rotura de una tubería empotrada. Son criterios orientativos del sector; cada compañía los matiza en sus condiciones particulares.
| Concepto | ¿Lo suele cubrir el seguro? |
|---|---|
| Localización de la fuga (picar pared/suelo) | Sí, con límite económico |
| Reparación del tramo de tubería roto | Sí, en pólizas estándar y ampliadas |
| Reconstrucción de pared, alicatado o suelo | Sí (continente) |
| Daños al mobiliario y electrodomésticos mojados | Sí (contenido) |
| Daños al vecino de abajo | Sí (responsabilidad civil) |
| Sustitución completa de la instalación por antigüedad | No |
| Humedades por filtración lenta y mantenimiento | No, habitualmente |
Qué es exactamente una tubería empotrada
Se considera tubería empotrada la que discurre oculta dentro de paredes, techos o suelos de la vivienda, formando parte de la instalación fija de fontanería (agua caliente, fría o calefacción). No incluye los tramos vistos bajo el fregadero, los flexos del lavabo ni los latiguillos de la lavadora, que se consideran accesorios y tienen un tratamiento distinto en la póliza.
Qué cubre el seguro de hogar cuando se rompe una tubería empotrada
Un seguro multirriesgo de hogar aborda este siniestro desde cuatro frentes diferentes, y conviene distinguirlos porque cada uno tiene sus propios límites.
Daños por agua al continente
El continente es la estructura de la vivienda: paredes, suelos, techos, instalaciones fijas y revestimientos. Si el agua empapa un tabique, levanta el parqué o estropea el gotelé, la aseguradora paga la reparación. Aquí también entra el tramo de tubería roto en sí: la compañía repone el trozo averiado, no la red completa.
Daños por agua al contenido
El contenido son los muebles y enseres. Si el agua estropea un sofá, un armario bajo o el frigorífico, se indemnizan a valor de reposición o venal, según lo pactado en la póliza. El capital asegurado de contenido debe reflejar el valor real de lo que hay en casa; infravalorarlo activa la regla proporcional, por la que la aseguradora paga en la misma proporción en que esté infraasegurado.
Localización de la avería
Es la cobertura clave en una tubería empotrada: la aseguradora asume el coste de picar la pared o el suelo para encontrar la fuga, aunque la rotura esté en una zona de difícil acceso. Suele tener un sublímite (por ejemplo, 600, 1.500 o 3.000 € orientativos, según póliza) y en las versiones ampliadas se incluyen medios como cámaras termográficas o detección por ultrasonidos.
Responsabilidad civil frente a vecinos
Si el agua baja al piso inferior y daña su techo, muebles o electrodomésticos, responde la responsabilidad civil de tu seguro. Es una situación muy habitual y se tramita entre aseguradoras; el vecino afectado tiene derecho a reclamar aunque la rotura sea fortuita. Si lo que te ocurre es lo contrario —el agua viene de arriba—, puedes consultar cómo se resuelve en esta guía sobre si el seguro de hogar cubre las goteras del vecino de arriba.
Qué NO cubre el seguro ante una tubería empotrada rota
Esta es la parte que más disgustos genera, y por eso conviene leerla antes de firmar.
- Falta de mantenimiento: tuberías de plomo o hierro muy antiguas que llevan años dando señales (manchas, bajadas de presión) y no se han revisado.
- Desgaste natural o corrosión progresiva: el daño gradual rara vez se indemniza; sí la rotura súbita.
- Sustitución íntegra de la instalación: el seguro repara el tramo averiado, no renueva toda la red de fontanería.
- Filtraciones lentas por juntas o siliconas del baño o la cocina: se consideran mantenimiento.
- Obras sin licencia o modificaciones de fontanería hechas por el propio asegurado sin profesional cualificado.
- Periodo de carencia: muchas pólizas aplican una carencia (habitualmente 7 a 30 días) para daños por agua desde la contratación.
- Daños estéticos no asociados al siniestro (repintar toda la habitación cuando solo se ha manchado una pared).
La frontera entre "rotura accidental" (cubierta) y "deterioro" (no cubierta) suele ser el motivo de controversia. Aquí resulta útil entender la diferencia entre cláusulas limitativas y delimitadoras, porque determina si una exclusión es oponible al asegurado.
Precio medio en España de un seguro de hogar con buena cobertura de agua
Los rangos orientativos para una vivienda media en España se mueven entre 180 y 400 € al año, variando según:
- Superficie y antigüedad del inmueble.
- Capital asegurado de continente y contenido.
- Ubicación (zona con mayor siniestralidad por agua encarece la prima).
- Sublímites de localización de avería y responsabilidad civil contratados.
- Franquicia aplicada (una franquicia baja o nula sube la prima).
Una póliza básica puede quedar en torno a 150-200 € anuales, pero suele llevar sublímites muy ajustados en localización de fuga, lo cual es contraproducente justo en el caso de las tuberías empotradas.
Cómo comparar pólizas pensando en roturas de tubería
Más allá del precio, mira estos puntos:
- Sublímite de localización de avería: cuanto más alto, mejor para tuberías empotradas.
- Inclusión expresa de rotura de tuberías empotradas (no solo "daños por agua").
- Capital de responsabilidad civil: mínimo recomendable 150.000-300.000 €.
- Franquicia en daños por agua: muchas pólizas no la aplican, otras sí.
- Red de reparadores propia 24 horas: agiliza el corte de agua y la peritación.
- Antigüedad máxima admitida de la instalación sin obligación de reforma.
Preguntas frecuentes
¿El seguro paga picar la pared para encontrar la fuga? Sí, la cobertura de localización de la avería paga la obra de picar paredes, suelos o techos para localizar la rotura, dentro del sublímite contratado. Es independiente de la reparación posterior.
¿Cubre el seguro si la tubería es muy antigua? Depende. Si la rotura es súbita y accidental, suele cubrirse aunque la instalación tenga años. Si el perito acredita falta de mantenimiento o corrosión progresiva evidente, la aseguradora puede rechazar el siniestro.
¿Qué pasa con los daños al vecino de abajo? Los asume la responsabilidad civil de tu póliza de hogar. Las aseguradoras tramitan la reclamación entre ellas y tú no tienes que adelantar dinero, salvo franquicia si la hubiera.
¿Me pagan el agua perdida que aparece en la factura? Muchas pólizas incluyen una cobertura específica de "sobreconsumo de agua" por fuga, con un límite anual. Debes aportar la factura comparativa con consumos anteriores.
¿Y si vivo de alquiler, quién cubre la rotura? El seguro de continente lo contrata el propietario; el inquilino se ocupa del contenido y la responsabilidad civil. Puedes ampliar este punto en la guía sobre seguro de hogar para inquilinos.
¿Puedo elegir yo al fontanero? Sí, pero si usas la red de la aseguradora el proceso suele ser más rápido y no adelantas dinero. Si contratas por tu cuenta, guarda factura detallada y comunícalo antes a la compañía.
¿Cuánto tarda en pagar la aseguradora? La Ley de Contrato de Seguro fija un plazo máximo de 40 días desde la declaración del siniestro para el pago del importe mínimo acreditado, con intereses de demora si se incumple.
¿Tengo que declarar el siniestro aunque lo arregle yo? Sí. El plazo legal de comunicación es de 7 días desde que lo conoces. No declararlo puede hacer que pierdas el derecho a indemnización incluso por daños posteriores derivados.
Antes de contratar o renovar, revisa las condiciones particulares de tu póliza (sublímites, franquicias, carencias y exclusiones por antigüedad) y pide al menos dos o tres presupuestos comparables en coberturas, no solo en precio. Un seguro de hogar barato que deja fuera la localización de avería puede salir muy caro el día que revienta una tubería dentro de la pared.
Coberturas Seguro de hogar Siniestros y reclamaciones #coberturas seguro hogar #daños por agua #responsabilidad civil #seguro de hogar #siniestros #tuberías empotradas
 Cómo elegir un seguro de salud sin copago frente a uno con copago
Deja un comentario