¿El seguro de mascotas cubre enfermedades hereditarias del perro?
La mayoría de seguros de mascotas en España excluyen las enfermedades hereditarias y congénitas, aunque algunas pólizas premium las incluyen con límites. Te explicamos qué mirar, qué razas están más afectadas y cómo comparar coberturas.
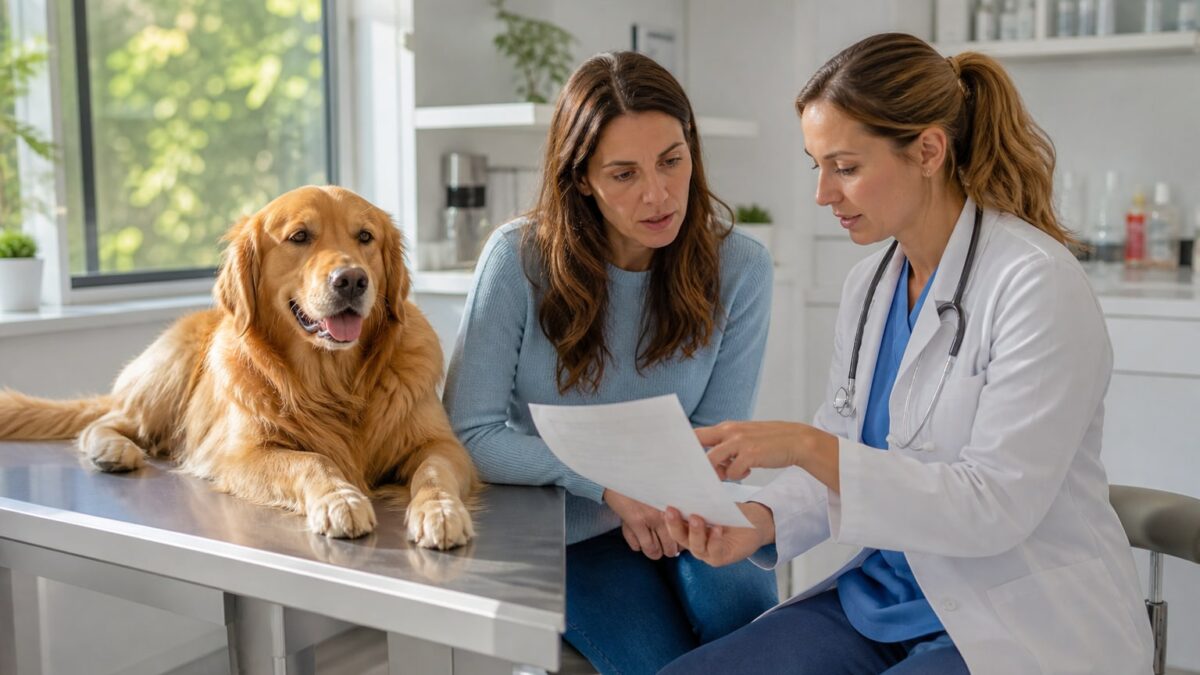
Si estás pensando en contratar un seguro para tu perro, hay una pregunta que conviene resolver antes de firmar: ¿qué pasa si mi mascota desarrolla una displasia de cadera, una cardiopatía congénita o una enfermedad típica de su raza? La respuesta corta es que la mayoría de pólizas de mascotas en España excluyen por defecto las enfermedades hereditarias y congénitas, y solo algunas modalidades premium las cubren bajo condiciones estrictas. A continuación te explicamos cómo funciona esta cobertura, qué razas se ven más afectadas y qué revisar antes de contratar.
Resumen rápido: ¿cubren los seguros las enfermedades hereditarias?
| Aspecto | Situación habitual en España |
|---|---|
| Cobertura estándar (terceros/básico) | No cubre enfermedades hereditarias ni congénitas |
| Pólizas intermedias con asistencia veterinaria | Cobertura parcial o con sublímites |
| Pólizas premium | Posible cobertura con carencia (6-12 meses) y límites anuales |
| Edad máxima de contratación | Suele situarse entre 7 y 9 años |
| Diagnóstico previo a contratar | Siempre excluido como preexistencia |
Qué cubre el seguro de mascotas
Un seguro para perros combina normalmente dos bloques: la responsabilidad civil (los daños que tu perro pueda causar a terceros, obligatoria en varias comunidades autónomas y para perros potencialmente peligrosos) y la asistencia veterinaria, que es la parte que paga consultas, pruebas, cirugías o urgencias.
Dentro de la asistencia veterinaria, lo habitual es que una póliza media incluya:
- Consultas de urgencia y hospitalización por accidente.
- Cirugías derivadas de accidente o enfermedad aguda no preexistente.
- Pruebas diagnósticas básicas (analíticas, radiografías).
- Vacunación anual y desparasitación, en muchas pólizas con límite anual.
- Gastos de sacrificio humanitario e incineración.
- Indemnización por robo o extravío (con límites bajos).
En productos más completos aparecen coberturas adicionales como fisioterapia, segunda opinión veterinaria o tratamientos oncológicos. Y aquí es donde entra el matiz: algunas aseguradoras incluyen enfermedades hereditarias y congénitas solo si contratas el nivel más alto y respetas la edad máxima de alta.
Qué NO cubre: exclusiones típicas y la letra pequeña de las hereditarias
Esta es la sección que decide si una póliza te servirá o no. Las exclusiones más habituales en los seguros de perros son:
- Enfermedades preexistentes: cualquier patología diagnosticada o con síntomas antes de contratar.
- Enfermedades hereditarias y congénitas: displasia de cadera y codo, luxación de rótula, cataratas juveniles, cardiopatías congénitas, epilepsia idiopática, atrofia progresiva de retina, etc.
- Periodos de carencia: suelen oscilar entre 15 días para accidentes y 3 a 6 meses para enfermedad común. En coberturas hereditarias, cuando existen, la carencia puede llegar a 12 meses.
- Camadas, partos y problemas reproductivos salvo cobertura expresa.
- Tratamientos estéticos, dentales no derivados de accidente y vacunas fuera de calendario.
- Perros sin microchip, sin cartilla al día o sin seguro de responsabilidad civil obligatorio si pertenecen a razas PPP.
El matiz importante: aunque una póliza premium diga "cubre enfermedades hereditarias", lo normal es que lo haga con sublímite anual (por ejemplo, 300-600 € al año), con copago y solo si el animal se dio de alta sano y antes de cierta edad (habitualmente 5-7 años). Si el perro ya mostró síntomas antes del alta, queda excluido como preexistencia aunque todavía no tuviera diagnóstico formal. Conviene revisar bien la diferencia entre cláusulas limitativas y delimitadoras, porque muchas exclusiones de este tipo se juegan ahí.
Razas con más riesgo hereditario
Las aseguradoras conocen bien qué razas acumulan más siniestralidad por patologías congénitas, y lo reflejan en la prima o directamente excluyendo algunas coberturas:
- Pastor Alemán, Labrador, Golden Retriever, Rottweiler: displasia de cadera y codo.
- Bulldog Inglés y Francés, Carlino, Boxer: síndrome braquicefálico, problemas respiratorios y cardíacos.
- Yorkshire, Chihuahua, Caniche Toy: luxación de rótula y problemas dentales.
- Dóberman, Gran Danés, Bóxer: cardiomiopatía dilatada.
- Cocker Spaniel, Beagle: otitis crónica y problemas oculares.
En los "mejores seguros para perros de raza" no se trata de buscar el más barato, sino el que no excluya expresamente la patología típica de tu raza.
Precio medio en España (orientativo)
Los precios varían mucho según raza, edad, código postal y nivel de cobertura. Como referencia orientativa en 2026:
| Tipo de póliza | Rango mensual aprox. | Rango anual aprox. |
|---|---|---|
| Solo responsabilidad civil | 5 – 12 € | 60 – 140 € |
| Básica con veterinario limitado | 12 – 20 € | 140 – 240 € |
| Media con asistencia veterinaria amplia | 20 – 35 € | 240 – 420 € |
| Premium con hereditarias y oncología | 35 – 60 € | 420 – 720 € |
Factores que encarecen la prima: raza considerada de riesgo o PPP, edad superior a 6 años, residencia en grandes ciudades y ampliación con hereditarias o cirugías de alto coste.
Cómo comparar seguros si te preocupan las hereditarias
Más allá del precio mensual, mira estos puntos:
- Lista cerrada de exclusiones hereditarias: pide que te la enseñen por escrito.
- Carencias específicas: cuanto más largas, más tarde podrás usar la cobertura.
- Sublímites y copagos: un 20-30 % de copago en cirugías puede suponer cientos de euros.
- Edad máxima de alta y de permanencia: algunas pólizas te cubren hasta los 10 años; otras, de por vida si contrataste joven.
- Red de clínicas concertadas o libre elección con reembolso.
- Renovación: comprueba si la aseguradora puede excluir patologías una vez diagnosticadas y repasa las reglas de renovación tácita de la póliza.
Preguntas frecuentes
¿El seguro de mascotas cubre la displasia de cadera? Solo si contratas una póliza premium que incluya expresamente enfermedades hereditarias, el perro se dio de alta sano, antes de la edad máxima establecida y se ha cumplido la carencia (habitualmente 6-12 meses). En pólizas básicas y medias, la displasia queda excluida.
¿Qué se considera enfermedad hereditaria o congénita en un perro? Hereditaria es la transmitida genéticamente de los progenitores (displasia, atrofia de retina, cardiomiopatía). Congénita es la presente desde el nacimiento aunque no sea genética. Las aseguradoras suelen agrupar ambas en la misma exclusión.
¿Puedo contratar un seguro si mi perro ya tiene una enfermedad hereditaria diagnosticada? Puedes contratar la póliza, pero esa enfermedad quedará excluida como preexistencia. Ocultarlo supone incumplir el deber de declaración del riesgo y puede anular la cobertura.
¿Hay carencia para enfermedades hereditarias? Sí, cuando se cubren suelen tener la carencia más larga de la póliza: entre 6 y 12 meses desde el alta. Durante ese plazo, cualquier síntoma relacionado se considera preexistente.
¿El seguro cubre la cirugía si mi bulldog tiene problemas respiratorios por su raza? En la mayoría de pólizas no, porque el síndrome braquicefálico se clasifica como condición congénita. Solo algunas coberturas premium lo incluyen con sublímite anual y copago.
¿Hasta qué edad puedo contratar un seguro con cobertura hereditaria? Depende de la compañía, pero lo habitual es exigir alta antes de los 5-7 años. Pasada esa edad, se mantiene la asistencia veterinaria básica pero se excluyen las hereditarias.
¿Es obligatorio tener seguro para perros en España? La responsabilidad civil es obligatoria para perros potencialmente peligrosos en todo el territorio y, desde la Ley de Bienestar Animal, se exige también para el resto de perros en varias comunidades autónomas. La asistencia veterinaria siempre es voluntaria.
¿Qué pasa si mi perro muerde a alguien? La responsabilidad civil del seguro cubriría los daños a terceros dentro de los límites de la póliza. Si no tienes seguro, respondes con tu patrimonio personal. Lo tratamos en detalle en esta guía sobre qué pasa si tu perro muerde a alguien sin seguro.
Antes de contratar, lee las condiciones particulares, pide por escrito la lista de exclusiones hereditarias y compara al menos tres ofertas con el mismo nivel de cobertura. El precio importa, pero lo que de verdad decide si tu seguro te servirá el día del siniestro es la letra pequeña.
0 comentarios · Comentar