¿El seguro de hogar cubre las goteras del vecino de arriba?
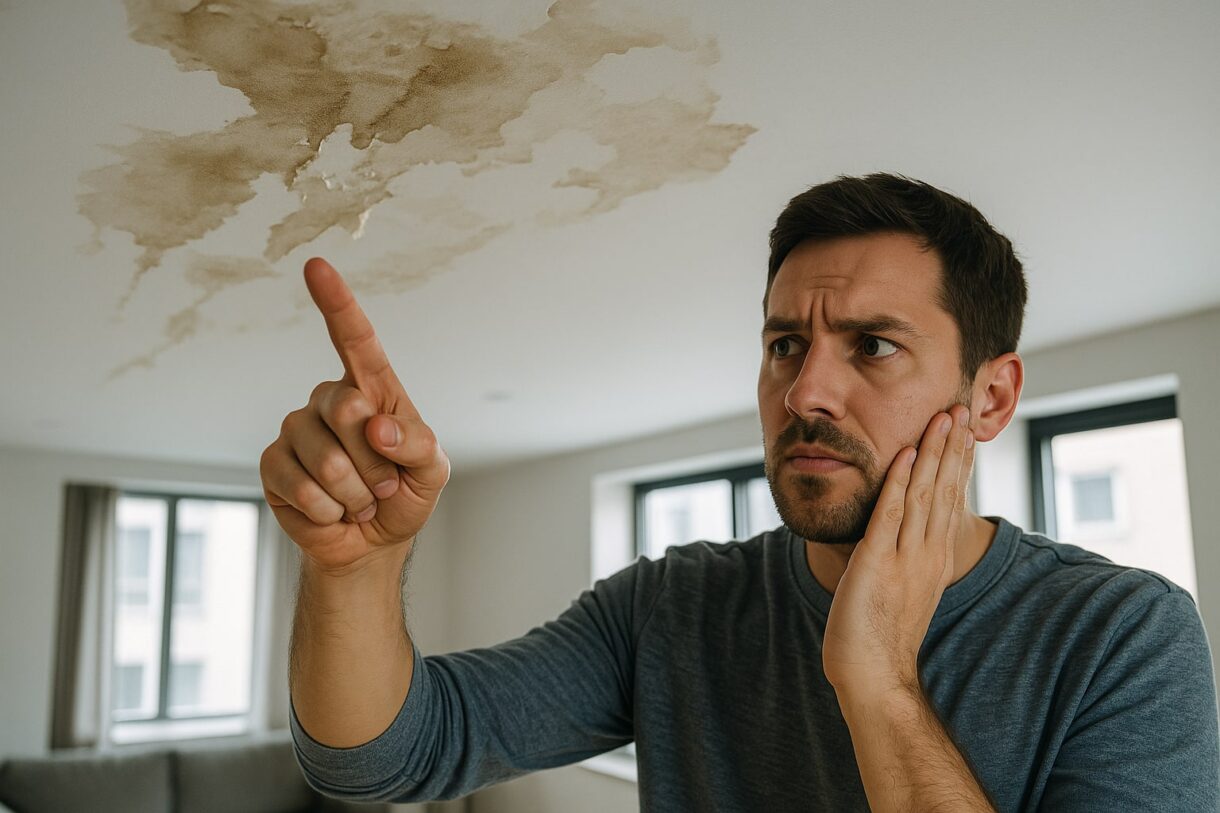
Encontrarte con el techo manchado, el papel pintado abombado o el parquet levantado por una filtración del piso de arriba es una de las incidencias más habituales en las comunidades españolas. La buena noticia es que, en la mayoría de los casos, tu seguro de hogar cubre los daños desde el primer momento, aunque el responsable último sea otro. Vamos a ver cómo funciona esta doble vía de cobertura y qué pasos dar para no pagar de tu bolsillo.
Respuesta rápida: sí, con matices
Sí, tu seguro de hogar suele cubrir las goteras que te provoca el vecino de arriba, a través de la garantía de daños por agua. Paralelamente, el seguro del vecino responsable debería hacerse cargo mediante su responsabilidad civil. En la práctica, lo habitual es que tu aseguradora repare los daños en tu vivienda y luego reclame el dinero a la aseguradora del vecino (lo que se conoce como repetición o subrogación).
Cómo actúa cada seguro en una fuga entre vecinos
En un siniestro por agua entre pisos intervienen dos pólizas distintas con funciones diferentes:
- Tu seguro de hogar (el del perjudicado): cubre los daños materiales que la fuga te causa (pintura, muebles, suelo, electrodomésticos estropeados). Es tu vía rápida.
- El seguro del vecino de arriba (el causante): a través de su cobertura de responsabilidad civil, responde por los daños que su vivienda ha ocasionado a terceros. También cubrirá la localización y reparación de la avería en su propia instalación.
Este doble circuito existe porque la aseguradora quiere que el afectado no espere: primero repara y después discute con la otra compañía quién asume el coste.
La cobertura de daños por agua en tu póliza
La garantía de daños por agua es prácticamente estándar en cualquier seguro multirriesgo de hogar. Cubre desperfectos causados por:
- Filtraciones desde viviendas colindantes (arriba, laterales).
- Roturas de tuberías, desagües o bajantes.
- Atascos y desbordamientos de aparatos sanitarios.
- Fugas en electrodomésticos conectados a la red (lavadora, lavavajillas).
Ojo con la diferencia entre continente (los elementos fijos de la vivienda: paredes, techos, suelos, instalaciones) y contenido (muebles, ropa, electrodomésticos, objetos personales). Si tu póliza tiene poco capital en contenido, los daños en el mobiliario pueden quedar infravalorados.
Responsabilidad civil del vecino: cuándo y cómo entra en juego
La responsabilidad civil del seguro del vecino cubre los daños que su vivienda cause a terceros por hechos accidentales: una lavadora que revienta, un grifo mal cerrado, una tubería propia que se rompe. Su aseguradora indemnizará (directamente o vía reembolso a tu compañía) los desperfectos en tu casa.
No responderá, en cambio, si el vecino ha actuado con dolo o negligencia grave manifiesta, aunque estos casos son excepcionales.
Qué pasa si la fuga viene de una zona común
Si el origen está en una bajante general, en el tejado, en la fachada o en cualquier elemento comunitario, quien debe responder es el seguro de la comunidad de propietarios. En ese caso:
- Comunícalo al presidente o al administrador de la finca cuanto antes.
- Tu seguro puede adelantar la reparación y reclamar después al de la comunidad.
- Guarda todas las pruebas del origen comunitario (informe del fontanero, fotos).
Paso a paso: qué hacer cuando aparece la gotera
- Habla con el vecino de arriba en cuanto detectes la mancha. Muchas veces él ni se ha enterado.
- Localizad el origen de la fuga. Si hace falta, uno de los dos seguros mandará un detector de fugas.
- Haz fotos y vídeos de los daños desde el primer día.
- Da parte a tu aseguradora en un plazo máximo de 7 días desde que conoces el siniestro (art. 16 de la Ley de Contrato de Seguro).
- El vecino debe dar parte también a la suya, indicando que ha causado daños a un tercero.
- Facilita a tu compañía los datos del seguro del vecino (aseguradora y número de póliza) para agilizar la reclamación entre ellas.
- Conserva los objetos dañados hasta que los vea el perito.
Y si el vecino no tiene seguro… o no quiere colaborar
Aquí conviene tener claras las opciones:
- Tu seguro de hogar te indemnizará igualmente los daños cubiertos, sin depender de que el vecino tenga póliza.
- La aseguradora reclamará después directamente al vecino la cantidad pagada.
- Si el vecino no colabora ni da parte, puedes reclamarle por vía civil, aportando informes periciales y facturas. La mayoría de pólizas incluyen defensa jurídica que cubre estos trámites.
- Si tienes problemas con la gestión de tu compañía, puedes recurrir a la defensa del cliente y, en última instancia, a la DGSFP.
Qué NO cubre tu seguro en daños por agua
Aunque la cobertura es amplia, hay exclusiones habituales:
- Daños por falta de mantenimiento (juntas de silicona deterioradas, tuberías con corrosión evidente).
- Humedades por condensación o filtraciones lentas prolongadas en el tiempo.
- Filtraciones desde terrazas, patios o cubiertas privativas mal impermeabilizadas.
- Reparación de la avería en la vivienda del causante (eso lo asume su propio seguro).
- Daños estéticos si el capital de continente está infrasegurado.
Precio medio y cómo influye esta cobertura en la prima
Un seguro de hogar multirriesgo en España cuesta, de forma orientativa, entre 150 y 350 € al año para una vivienda habitual de tamaño medio. La cobertura de daños por agua está incluida de serie en casi todas las pólizas, pero conviene revisar:
- El límite de indemnización por siniestro.
- Si incluye búsqueda y localización de la avería sin límite o con tope.
- Si hay franquicia (cantidad que asumes tú antes de que pague la aseguradora).
- El capital contratado en continente y contenido, para evitar infraseguro.
Preguntas frecuentes
¿Quién paga las goteras del vecino de arriba? Los paga el seguro del vecino causante a través de su responsabilidad civil, pero en la práctica tu propio seguro de hogar suele adelantar la reparación mediante la cobertura de daños por agua y luego reclama al del vecino.
¿Tengo que esperar a que el vecino dé parte para que me arreglen los daños? No. Tu aseguradora está obligada a indemnizarte según tu póliza aunque el vecino no colabore. Después será ella quien reclame al causante o a su compañía.
¿Y si el vecino no tiene seguro de hogar? Tu seguro te cubre igualmente los daños. La aseguradora reclamará al vecino directamente por vía amistosa o judicial la cantidad abonada, sin que tú tengas que adelantar nada.
¿Cubre el seguro la reparación de la tubería que ha causado la fuga? En la vivienda del vecino causante, lo asume su seguro (no el tuyo). En tu vivienda, la reparación de tuberías propias suele estar incluida dentro de la cobertura de daños por agua, con posibles límites.
¿Qué pasa si la gotera viene de una tubería comunitaria? Responde el seguro de la comunidad de propietarios. Debes avisar al administrador y aportar prueba del origen. Tu seguro puede adelantar la reparación y repetir contra el de la comunidad.
¿Cuánto tarda mi seguro en pagar los daños por agua? La Ley de Contrato de Seguro fija plazos de indemnización de 40 días desde la declaración del siniestro para el pago mínimo. Las reparaciones en especie suelen iniciarse en cuestión de días tras la peritación.
¿Me suben la prima si doy parte por una gotera del vecino? No debería, porque tú no eres el causante. Aun así, cada aseguradora aplica sus criterios de siniestralidad, así que conviene preguntar antes de renovar.
¿Qué hago si mi aseguradora rechaza el siniestro? Reclama primero por escrito al Servicio de Atención al Cliente de la compañía. Si en dos meses no responden o rechazan sin motivo, puedes acudir a la DGSFP y, si procede, a la vía judicial.
Antes de contratar o dar por buena una póliza existente, revisa siempre las condiciones particulares de tu seguro, comprueba los capitales asegurados en continente y contenido, y compara varias ofertas del mercado. Una gotera puede parecer un contratiempo menor, pero convertirse en miles de euros en reparaciones si la cobertura no está bien dimensionada.
Coberturas Seguro de hogar Siniestros y reclamaciones #daños por agua #goteras #responsabilidad civil #seguro de hogar #siniestros
 Cómo elegir un seguro de salud sin copago frente a uno con copago
Deja un comentario